

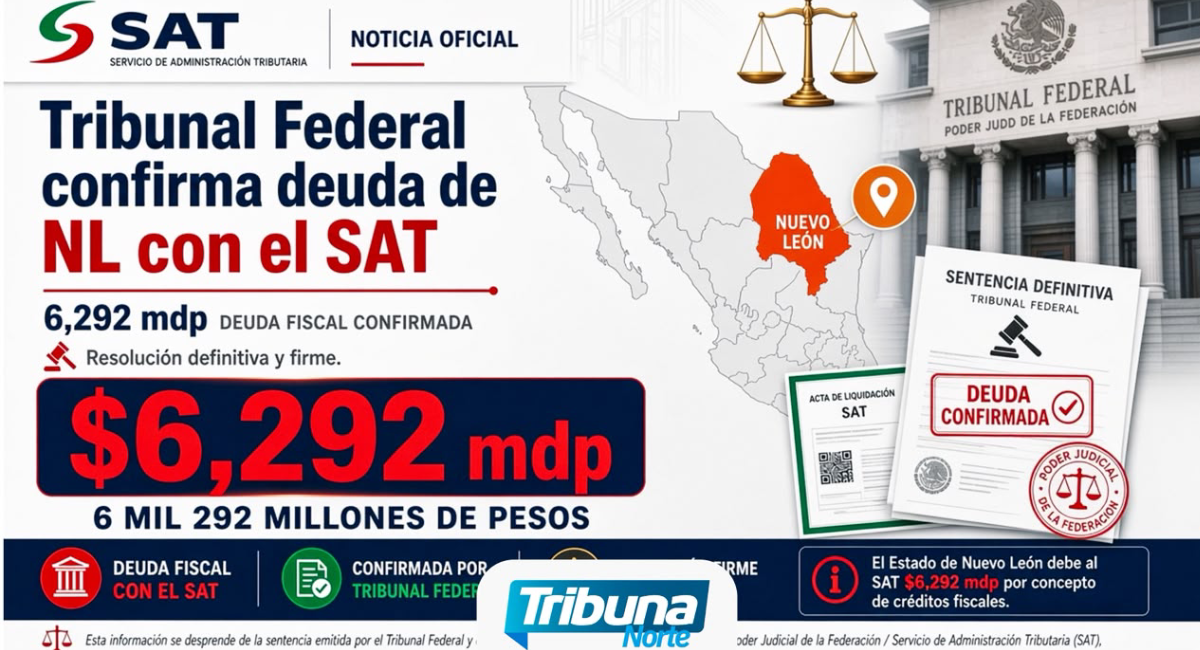
Monterrey, Nuevo León. – El gobierno de Nuevo León enfrenta un panorama financiero y legal adverso, luego de que la Sala Superior del Tribunal Federal de Justicia Administrativa (TFJA) confirmó por unanimidad la validez de un adeudo fiscal multimillonario exigido por el Servicio de Administración Tributaria (SAT). La controversia gira en torno a retenciones correspondientes al Impuesto Sobre la Renta (ISR) que, de acuerdo con las auditorías de la autoridad hacendaria federal, no fueron transferidas a las arcas de la federación por parte de la administración estatal.
Esta resolución judicial representa un giro radical en comparación con el estatus procesal que el expediente había mantenido en meses anteriores, periodo en el cual el análisis del caso dentro del tribunal se encontraba dividido. En una fase previa, el proyecto inicial presentado ante el pleno había sido rechazado al plantear la anulación del requerimiento, generando un escenario de debate entre los magistrados sobre la legalidad del procedimiento fiscal. En la sesión definitiva, la ponencia fue modificada para proponer el reconocimiento formal de la validez del crédito fiscal, un criterio que encontró el respaldo unánime de los integrantes de la Sala Superior.
En la discusión plenaria, las posturas de los juzgadores se alinearon en torno a la solidez de las consideraciones jurídicas que sustentan la actuación del fisco federal. Los magistrados destacaron que los argumentos presentados por la representación legal del gobierno estatal resultaron insuficientes para desvirtuar la legalidad de la resolución impugnada, y enfatizaron la necesidad de que las sentencias del tribunal cumplan con rigurosos estándares de exhaustividad y congruencia procesal en materia fiscal.
El eje central de la defensa jurídica planteada por Nuevo León consistía en cuestionar el procedimiento técnico utilizado por el SAT para fincar el adeudo. La administración estatal argumentó que la autoridad fiscal incurrió en una irregularidad al emitir el acta final de la auditoría mientras se encontraba en trámite un juicio de amparo destinado a impugnar el proceso de fiscalización. Bajo esta premisa, la defensa invocó las reglas sobre la suspensión de plazos previstas en la legislación fiscal mexicana cuando un contribuyente ejerce su derecho a la defensa legal.
El criterio del tribunal federal desestimó este planteamiento al constatar que la continuidad de la revisión fiscal por parte del SAT se apegó a derecho. Los magistrados determinaron que la autoridad estaba facultada para avanzar en el procedimiento debido a que un juez federal había negado previamente la suspensión provisional y definitiva de los actos reclamados, sumado al hecho de que el propio gobierno estatal decidió después desistirse del juicio de amparo que había promovido. Al no subsistir la medida cautelar que frenara las facultades de comprobación, los actos de la autoridad tributaria conservaron su plena vigencia y legalidad.
Este fallo judicial concluye una etapa crucial dentro de un prolongado litigio administrativo que ha captado la atención del ámbito político y económico nacional, dado el impacto que los recursos involucrados tienen para las finanzas públicas estatales y federales. El asunto también se ha desarrollado en un contexto de escrutinio institucional, donde el cumplimiento de las obligaciones tributarias por parte de las entidades federativas constituye un pilar fundamental en la coordinación fiscal del país.
A pesar de la contundencia de la sentencia emitida por la Sala Superior del TFJA, la ruta jurídica emprendida por el gobierno de Nuevo León aún contempla posibles instancias de revisión. La normatividad procesal federal permite a la administración estatal interponer nuevos medios de impugnación, entre los que destaca la promoción de un amparo directo ante un tribunal colegiado de circuito. De subsistir elementos de interpretación constitucional, el caso podría aspirar a ser revisado por la Suprema Corte de Justicia de la Nación, lo que prolongaría el debate sobre los alcances de las facultades fiscalizadoras de la federación frente a las entidades federativas.
Fuente: Tribuna